Рынок digital-маркетинга в России: итоги 2025, тренды 2026 и прогноз на 2027
Аналитическое исследование по первоисточникам: почему рекламные бюджеты растут, а агентские услуги сжимаются, что происходит с SEO, госсектором и инхаусом, и какие сценарии ждут отрасль в 2027 году.
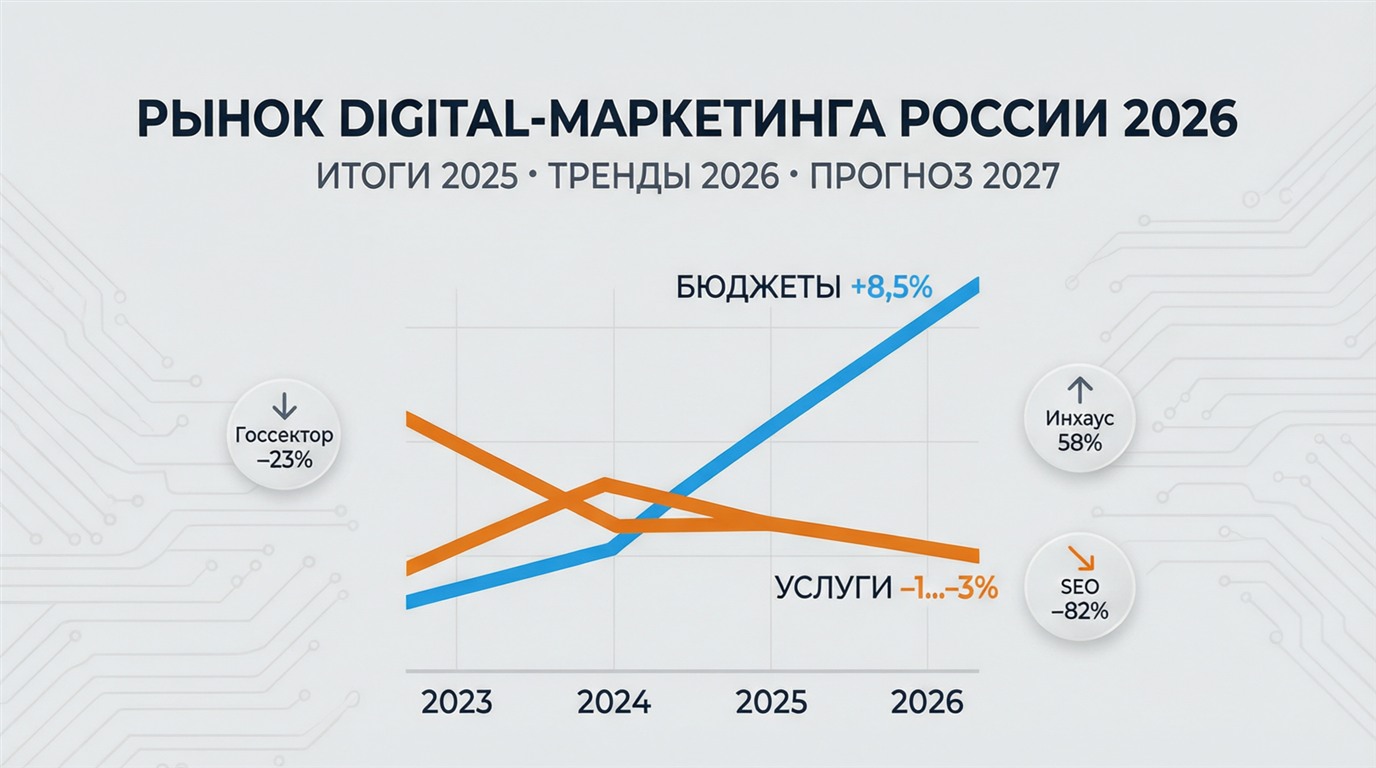
В августе 2026 года заголовки о российском digital-рынке противоречат друг другу: одни исследования рапортуют о росте на десятки процентов, другие — о сокращении на 1–3% и волне закрытий агентств. Обе картины верны одновременно, потому что описывают разные рынки: рекламные бюджеты и агентские услуги. Это исследование разводит их по полкам и отвечает на главный практический вопрос — что происходит со спросом на digital-услуги и чего ждать в 2027 году.
Я проверил пять тезисов, вокруг которых строится отраслевая повестка: сокращение рынка на 1–3% в 2026 году; падение госсектора на четверть перед выборами в Госдуму; стагнация коммерческих клиентов; снижение спроса на SEO; массовый переход заказчиков в инхаус. Каждый тезис сверен по первоисточникам: данные АКАР, АРИР и «Рейтинга Рунета», отчётность Яндекса и VK, исследования eLama, Adesk и Kokoc, статистика ЦБ, Росстата и hh.ru. Ключевые цифры проверены минимум по двум независимым источникам; факты, оценки, прогнозы и мнения помечены явно, а там, где данных нет, об этом сказано прямо.
Ключевые выводы
1. Тезис о −1…−3% в 2026 году подтверждён, но относится только к рынку агентских услуг. По прогнозу «Рейтинга Рунета», рынок цифровых и маркетинговых услуг — вознаграждения подрядчиков без транзитных медиабюджетов — по итогам 2026 года сократится на 1–3% либо останется на уровне 2025-го («Коммерсантъ», 25.08.2026).
2. Рынок распался на две динамики. Рекламные бюджеты в 2025 году выросли: +8,5% до 981,6 млрд руб. по АКАР и +28% до 1,569 трлн руб. по АРИР. Рынок агентских услуг затормозился до +8,7% (464 млрд руб.) после +29% в 2024-м. В 2026-м расхождение усиливается: бюджеты продолжают расти, услуги — сжимаются.
3. Тезис о госсекторе подтверждён с уточнением периода. Госструктуры потратили на внешних digital-подрядчиков на 23% меньше в 2025 году к 2024-му; по итогам 2026-го «Рейтинг Рунета» допускает падение на «десятки процентов» из-за переноса проектов и отказа от закупок в пользу внутренних ресурсов («Коммерсантъ», 25.08.2026).
4. Электоральный цикл рынок пока не поддержал. Бюджеты категории «политические организации» в 2026 году примерно в 10 раз ниже уровня 2024-го (данные NMi Digital). Выборы в Госдуму — в сентябре 2026-го: всплеск возможен, но в узком сегменте профильных подрядчиков.
5. Коммерческий сегмент — стагнация, а не обвал. Бюджеты перераспределяются в performance; брендинг, креативные стратегии и инфлюенс у блогеров-миллионников −15–20% (Kokoc Performance); SMM и контент −20–30% год к году (Sky Rocket Agency).
6. Поисковый спрос на digital-услуги обвалился. Число запросов по 47 формулировкам о digital-услугах за январь–май 2026 года упало на 44,9% год к году; 45% падения дала группа SEO, 28% — разработка сайтов (eLama/DOJO MEDIA по данным Вордстата, 24.08.2026). Это не равно падению рынка на 45% — часть спроса ушла в ИИ-сервисы, мессенджеры и рекомендации, — но тренд негативный.
7. SEO не «умер», а перестал быть измеримым и переупаковывается. Официальной оценки рынка SEO в рублях нет с 2023 года; запросы «продвижение сайта» −82%, но запросы по GEO/AEO/LLM-SEO выросли на 583% — с низкой базы, примерно 1,3% от величины падения SEO-запросов.
8. Главная причина сжатия услуг — макроэкономика, а не только ИИ. Ключевая ставка 14% при корпоративных кредитах дороже 19%, НДС 22% с 1 января 2026 года, сбор 3% с интернет-рекламы с апреля 2025-го, медиаинфляция около 16% — цены на рекламу растут примерно вдвое быстрее бюджетов.
9. Инхаус — подтверждённый структурный тренд. 58% компаний ведут рекламу самостоятельно, среди малого бизнеса — 75%; агентствам отдают узкие задачи (eLama, Трендбук-2026). Госсектор переводит коммуникации на собственные площадки и в госпаблики.
10. Экономика агентств деградирует при формальном росте рынка. Средняя маржинальность агентского бизнеса — около 4% против 30–50% пять лет назад; 40% агентств и фрилансеров зафиксировали падение оборота в 2025-м, у 17% — более чем вдвое (eLama, cossa).
11. Рынок труда сжимается быстрее рынка. Вакансии в маркетинге −32% год к году к ноябрю 2025-го; на вакансию копирайтера — 55,7 резюме. При этом зарплаты в рекламе выросли на 21% (131→158 тыс. руб./мес по АКАР): дефицит специалистов при сокращении найма.
12. Прогноз на 2026–2027 годы: рекламные бюджеты вырастут номинально на 12–24%, но с учётом медиаинфляции реальный рост близок к нулю; агентские услуги — −1…−3% в 2026-м. В 2027-м при снижении ставки до 10,5–12,5% (прогноз ЦБ) базовый сценарий — возврат услуг к слабому росту. Ключевые неопределённости: траектория ставки, монетизация GEO, регуляторика, бюджетная политика государства.
Рынок в цифрах: сводная таблица
| Показатель | 2023 | 2024 | 2025 | 2026 (1-е полугодие — факт / прогноз) | Источник и дата |
|---|---|---|---|---|---|
| Реклама в медиа, млрд руб. (АКАР) | ~729* | 904 (+24%) | 981,6 (+8,5%) | Q1: 220 (+5%) / н/д | АКАР, март 2026; АКАР, июнь 2026 |
| Рынок маркетинговых коммуникаций, трлн руб. (АКАР) | н/д | н/д | >2,4 | н/д | AdIndex, 24.03.2026 |
| Реклама и продвижение в интернете, трлн руб. (АРИР) | н/д | 1,226 (+53%) | 1,569 (+28%) | н/д / +12–24% (прогнозы) | АРИР, 09.04.2026; Okkam/Ъ, февраль–март 2026 |
| Цифровые и маркетинговые услуги (агентские), млрд руб. (Рейтинг Рунета) | ~331* | ~427 (+29%) | 464 (+8,7%) | н/д / −1…−3% или 0% | «Коммерсантъ», 25.08.2026 |
| Широкая оценка с ритейл-медиа и e-com, трлн руб. (Okkam) | н/д | н/д | 1,9 (+35%) | / +24% (прогноз) | ppc.world/Ъ, 25.02.2026 |
| Интернет-сервисы (интернет-реклама по АКАР), млрд руб. | н/д | 470,2 | 510,1 (+9%) | Q1: 117–118 (+8%) | АКАР, март 2026; АКАР, июнь 2026 |
| Performance-реклама, млрд руб. (АРИР) | н/д | 437,7 | 471,1 (+8%) | / 530–550 (прогноз D-Agency) | АРИР, 09.04.2026; ppc.world, 25.02.2026 |
| еРитейл медиа, млрд руб. (АРИР) | н/д | н/д | 580 (+58%) — крупнейший сегмент | / +35–52% (прогноз) | АРИР, 09.04.2026 |
| Инфлюенс-маркетинг, млрд руб. (АРИР) | н/д | ~47,6 | 57 (+20%) | / +12–13% (прогноз) | АРИР, 09.04.2026; трендбук АРИР, 13.11.2025 |
| SMM-рынок, млрд руб. | 48,5 | 65,4 (+35%) | н/д | н/д | Ingate/AdIndex, 21.10.2024 |
| Email-маркетинг, млрд руб. | 3,8 | н/д | 4,2 (письма 12,9 млрд, +39%) | / 5,1–5,4 (прогноз) | Sostav/Digital Radar, 12.04.2026 |
| Рекламная выручка Яндекса, млрд руб. | н/д | ~396 | 449,1 (+13,5%) | Q1 +9%, Q2 +10,3% | CNews, 17.02.2026; Яндекс, 29.07.2026 |
| Выручка VK, млрд руб. | н/д | ~148 | 160 (+8%) | н/д | VK, 19.03.2026 |
| Медиаинфляция, % год к году | н/д | н/д | ~15–17 | / ~16 (интернет +11%) | ГИПП/ADPASS, 29.04.2026 |
| Ключевая ставка ЦБ (конец года) | 16% | 21% | 16% | 14% (июль) / 13,5–14% | ЦБ РФ, 24.07.2026; SberCIB, 06.08.2026 |
| ВВП, % год к году | +4,9% (2024) | +4,9% | +1,0% | 1П: +1,2% (Q1 −0,2%, Q2 +1,3%) / 0–1% | Росстат/Интерфакс, 18.08.2026; ЦБ, 24.07.2026 |
| Вакансии в маркетинге | н/д | н/д | −32% г/г (к ноябрю) | тенденция сохранялась в Q1 | Kursmetr/hh.ru, 2026 |
Значения со звёздочкой — расчётные, на основе темпов роста из первоисточников.
Два рынка: бюджеты растут, услуги сжимаются
Рекламные бюджеты: +8,5% по АКАР и +28% по АРИР
По данным АКАР, объём рекламы во всех основных сегментах распространения в 2025 году составил 981,6 млрд руб. — плюс 8,5% к 2024-му (2024: 904 млрд, +24%; 2023: около 729 млрд расчётно) — факт. Структура 2025 года: видео (ТВ и OLV) — 312 млрд (+10%), интернет-сервисы — 510,1 млрд (+9%), наружная реклама — 109,1 млрд (+12%, из них цифровые носители +28%), аудио — 24,6 млрд (−4%), издательский бизнес — 25,8 млрд (−5%); промоиндустрия — 60,9 млрд (−8%). Весь рынок маркетинговых коммуникаций — более 2,4 трлн руб. (АКАР/AdIndex, 24.03.2026).
Первый квартал 2026 года: 220 млрд руб. (+5%), интернет-сервисы +8% — лучший темп среди сегментов (АКАР, июнь 2026). За девять месяцев 2025-го рынок рос на 8% против 24% годом ранее («Коммерсантъ», 12.11.2025). Региональный рынок (без Москвы) в 2025-м — 125,4 млрд руб. (+1%): околонулевая динамика.
Агентские услуги: +8,7% и прогноз −1…−3%
По «Рейтингу Рунета», рынок цифровых и маркетинговых услуг — только вознаграждения подрядчиков, без транзитных платежей рекламным системам и субподрядчикам, — в 2025 году составил 464 млрд руб. (+8,7%; 2024: около 427 млрд, +29%) — факт («Коммерсантъ», 25.08.2026). Прогноз на 2026 год: −1…−3% или ноль.
Сам «Рейтинг Рунета» ещё в ноябре 2025-го оценивал рост 2024 года как «сопоставимый с реальной инфляцией» — в реальном выражении рынок не рос уже тогда. По панели из 1067 подрядчиков (примерно треть рынка) выручка за 2024 год — 99,2 млрд руб. (CMS Magazine, 11.11.2025).
Почему динамика расходится
Во-первых, медиабюджеты индексируются медийной инфляцией (около 16% в 2026-м): номинальный рост бюджета не означает роста охвата, а агентское вознаграждение фиксировано процентом и не индексируется. Во-вторых, деньги концентрируются у платформ — Яндекса, VK, маркетплейсов — в обмен на self-service и автоматизацию: «расходы на рекламу постепенно перетекают от агентств к рекламным сервисам» (CMS Magazine/Рейтинг Рунета). В-третьих, инхаус забирает операционные задачи. Итог: рынок закупок в 2025 году +8,5…+28% в зависимости от методики, рынок услуг +8,7% и далее в минус.
Кто и что считает: методология исследователей
| Исследователь | Что считает | 2025 | Особенности методики |
|---|---|---|---|
| АКАР | Реклама в основных медиасегментах | 981,6 млрд (+8,5%) | Медиазакупки; интернет — только «интернет-сервисы» (510 млрд), без ритейл-медиа маркетплейсов и классифайдов в полном объёме |
| АРИР | Реклама и продвижение в интернете | 1,569 трлн (+28%) | Шире АКАР: еРитейл медиа (580 млрд), классифайды (226 млрд), инфлюенс (57 млрд), мессенджеры; с 2026 года — единая сегментация |
| Okkam/Kokoc | Реклама + ритейл-медиа + e-com | 1,9 трлн (+35%) | Самая широкая оценка |
| «Рейтинг Рунета» | Агентские услуги (fees) | 464 млрд (+8,7%) | Только вознаграждения подрядчиков; экстраполяция с панели около 1067 компаний; срез по 74 отраслям |
Расхождение «рост +8,5% (АКАР) против +28% (АРИР)» объясняется границами рынка: крупнейший и быстрорастущий сегмент — еРитейл медиа (+58%) — в методике АКАР почти не виден. Расхождение «бюджеты +28% против услуг +8,7%» — методологическое ядро этого исследования: это разные рынки с разной конъюнктурой.
Что происходит в 2026 году
Фактов за первое полугодие 2026 года пока мало: полугодовых данных АРИР нет (ожидаются осенью), АКАР отчиталась только за первый квартал, Яндекс наращивал рекламные обороты на 9% в Q1 и 10,3% во втором квартале — факт (Яндекс, 29.07.2026). Прогнозы по бюджетам: +12–20% (консенсус отраслевых аналитиков, март 2026) и +24% с превышением 2 трлн руб. (Okkam). Прогноз по услугам: −1…−3% или 0% («Рейтинг Рунета»).
Косвенный индикатор спроса на услуги — поисковые запросы: −44,9% за пять месяцев (eLama/DOJO MEDIA). Тендерная активность по 223-ФЗ: число закупок выросло в 2,4 раза (до 8,7 тыс. за первое полугодие), но средняя цена контракта упала на 31% — с 6,35 до 4,38 млн руб. — рынок фрагментируется на мелкие лоты (Контур.Закупки, 25.08.2026).
Сегменты услуг: где рост, а где сжатие
SEO: трансформация под ИИ-поиск
- Объём рынка в деньгах официально не измеряется с 2023 года — АРИР исключил SEO из прямой оценки. Остаются экспертные оценки, расходящиеся на порядок: панель «Рейтинга Рунета» — 10,8 млрд руб. за 2024-й (+22%) примерно на трети рынка (экстраполяция — около 30 млрд); оценка Telegram-канала adeQQvat — «около 200 млрд» с учётом скрытых инхаус-бюджетов, надёжность низкая. Данные противоречивы — прямое подтверждение тезиса «рынок SEO в деньгах непрозрачен» (CMS Magazine, 11.11.2025).
- Спрос в поиске падает: «продвижение сайта» −82%, «SEO-продвижение» −74%, «поисковое продвижение» −73% (январь–май 2026 к 2025-му). При этом сами SEO-специалисты не бедствуют: 75% отметили рост дохода за два года, 49% зарабатывают больше 120 тыс. руб. в месяц (Топвизор, февраль 2025) — рынок индексируется в чеках при падении входящего потока новых клиентов.
- ИИ-поиск в России уже масштабен: «Нейро» в Яндексе — 10,5 млн пользователей в день (апрель 2025, рост в 1,5 раза за год); нейросетевые решения Поиска используют более 51 млн человек в месяц, Алиса AI выдаёт до 137 млн быстрых ответов в день (ноябрь 2025). Доля переходов из «Нейро» на сайты-источники при этом не изменилась (SEOnews, 28.04.2025; TAdviser). Нейросети как источник поиска в РФ пока занимают около 1% — оценка (Habr, 2025).
- Глобальный ориентир: AI Overviews в Google снижают CTR топовых позиций на 34,5% (апрель 2025) до 58% (декабрь 2025) к уровню до их появления — факт (SE Ranking/Sostav, 2026); органический трафик топ-СМИ из Google упал с более чем 2,3 до менее 1,7 млрд визитов за год, новостные запросы в ChatGPT +212% (SEOnews/Gazeta.ru, 2025).
- GEO/AEO — новое растущее направление с низкой базы: запросы +583% за пять месяцев (с 2,5 до 17,1 тыс.), «строгая» выборка из 28 однозначных формулировок — +202%. Вся группа GEO-запросов составляет примерно 1,3% от величины падения SEO-запросов: GEO пока не заменяет SEO (eLama/DOJO MEDIA, 24.08.2026). При этом GEO/AEO становится стандартной частью услуг агентств в 2026 году — прогноз по опросу экспертов SEOnews.
Практические методы работы с видимостью в ИИ-поиске я разбирал в статье «GEO-продвижение в 2026 году: как попасть в ответы ChatGPT, Gemini и ЯндексGPT».
Контекстная и таргетированная реклама
Performance-сегмент АРИР: 471,1 млрд руб. в 2025 году (+8% к 437,7 млрд) — сильное замедление после +24% в 2024-м — факт (АРИР, 09.04.2026). Оценка Kokoc: Поиск — 171 млрд (38% performance-рынка), таргет — 113 млрд (25%), ритейл-медиа — 99 млрд (22%) — оценка (ppc.world/«Коммерсантъ», 25.02.2026).
Площадки: рекламная выручка Яндекса — 449,1 млрд (+13,5%) в 2025-м и +9…+10,3% в первом полугодии 2026-го; выручка VK — 160 млрд (+8%), в VK Рекламе число кампаний +41% — факт. Telegram Ads: инвестиции выросли вчетверо за 2025 год (с 5 до 20 млрд руб.), но планы рекламодателей на 2026-й по этому каналу снизились примерно на 30% — начать готовы лишь 21% против 30% годом ранее (eLama, февраль–март 2026).
Цены: средний CPC в Директе вырос примерно на 22% (по тематикам +20–90%), с 2025 года в клик «зашит» 3%-ный рекламный сбор — оценка (vc.ru, 2026). Минимальный бюджет на тест вырос с 20–30 тыс. руб. в месяц до 2022 года до 60–80 тыс., фактические бюджеты — больше 100 тыс. — оценка (1ps.ru, 30.12.2025). Планы на 2026 год: 60% рекламодателей наращивают Поиск и таргет — факт (eLama, Трендбук-2026).
SMM и инфлюенс-маркетинг
Инфлюенс: 57 млрд руб. (+20%) в 2025-м — факт (АРИР). При этом АРИР прямо предупреждает: часть роста — медиаинфляция около 20% в сегменте, «реальный объёмный рост скромнее номинальных цифр» — мнение (Александр Кукса, АРИР). Прогноз на 2026-й: +12–13%; наибольший рост бюджетов эксперты ждут у блогеров в Telegram (44%) и TikTok (33%) — прогноз (трендбук АРИР, 13.11.2025). Доля рекламодателей, работающих с Telegram-блогерами, удвоилась за два года — с 16% до 33%; нано- и микроблогеры снижают порог входа — факт (eLama, 16.03.2026).
Регуляторика: реестр РКН для каналов от 10 тыс. подписчиков (с 01.11.2024), 3%-ный сбор (с апреля 2025-го), с 1 сентября 2025 года — запрет рекламы на заблокированных площадках (ФЗ-72), штрафы до 500 тыс. руб. для юрлиц — факт (Sostav, СберБизнес, 2025).
SMM: последняя денежная оценка — 65,4 млрд руб. (+35%) за 2024-й (Ingate/AdIndex, 21.10.2024); за 2025-й официальных данных нет — фиксирую пробел. По портфелям агентств бюджеты на SMM и контент в 2026-м −20…−30% год к году — оценка (Sky Rocket Agency/«Коммерсантъ», 25.08.2026); при этом использование SMM как канала выросло с 40% до 44% компаний — факт (eLama).
Контент-маркетинг и копирайтинг
Влияние LLM прямое: вакансии копирайтера −23%, редактора −45% (январь–август 2024-го), зарплатные предложения −21% и −13% соответственно; на одну вакансию копирайтера или редактора — 55,7 активных резюме (2025) — факт («Коммерсантъ», 06.09.2024; text.ru/hh.ru, 2026). 78% бизнеса уже генерирует контент с помощью ИИ — факт (eLama, март 2026). Медианный бюджет на тексты в панели «Рейтинга Рунета» — 24,5 тыс. руб. в месяц, минимальный среди всех услуг (данные 2024-го) — факт (CMS Magazine). Рынок в деньгах не измеряется; спрос смещается к стратегии, редактуре ИИ-черновиков и экспертному контенту под требования E-E-A-T — мнение (Solar Staff, workspace.ru).
Email и мессенджеры
Email: 4,2 млрд руб. в 2025-м, объём рассылок +39% (с 9,3 до 12,9 млрд писем); прогноз на 2026-й — 5,1–5,4 млрд — оценка (Sostav/Digital Radar, 12.04.2026). При этом как канал email теряет аудиторию: использование упало с 34% до 30% компаний, SMS — с 19% до 15% — факт (eLama).
Мессенджеры: реклама — 24 млрд руб. (+20%) в 2025-м — факт (АРИР); нацмессенджер MAX — более 100 млн регистраций, 70 млн пользователей в день, свыше 150 тыс. чат-ботов — факт (VK, 19.03.2026; Sostav, 2026).
Веб-разработка и digital-продакшн
Официального объёма рынка нет: Tagline публикует рейтинги без оценки ёмкости, «Рейтинг Рунета» — только данные панели — факт об отсутствии данных. Панель РР: «сайты и веб-сервисы» — крупнейшая услуга, 26,2 млрд руб. за 2024-й (+25%) примерно на трети рынка; единственный падающий сегмент — разработка мобильных приложений (−24,7%) — факт (CMS Magazine, 11.11.2025). Топ-10 веб-студий показали в 2025-м рекордную суммарную выручку более 15 млрд руб. — драйверы: импортозамещение и цифровизация госсектора — оценка (Sostav, 22.08.2025). ИИ и no-code давят на цены простых проектов (лендинги «за две недели вместо восьми»), студии уходят в сложные интеграционные проекты — оценка (Sostav, 2025–2026).
Аналитика, данные и MarTech
Объём рынка MarTech в России официально не оценивается — факт об отсутствии данных. Индикаторы: VK Tech — 18,8 млрд руб. (+38%) в 2025-м; B2B-tech Яндекса +48% (48,2 млрд) — факт (VK, CNews). «Расходы на MarTech продолжают расти, хотя общие маркетинговые бюджеты сокращаются» — CDP, CRM, аналитика данных — мнение (Наталия Арсланова, Roistat/РБК Тренды, 24.12.2025). Новая метрика 2026 года — GEO-аналитика: доля упоминаний бренда в ответах ИИ. Как связать рекламу, заявку и продажу в единую систему, я разбирал в материале про сквозную аналитику на базе Matomo.
Спрос: коммерция, государство, инхаус
Коммерческий сектор: стагнация с перераспределением
Бюджетные планы на 2026 год (опрос 600 рекламодателей, eLama, февраль–март 2026): 41% сохранят бюджет (год назад — 24%), 39% увеличат, 20% сократят; 78% готовы тестировать новые каналы (58% годом ранее) — факт. Это картина осторожной стагнации с перераспределением, а не обвала.
По данным «Рейтинга Рунета», в 2025-м расходы снижали химия (−13,9%), издательский бизнес (−8,5%), металлургия (−7,9%), спорт (−6,1%) — факт («Коммерсантъ», 25.08.2026). E-commerce остаётся драйвером бюджетов (еРитейл медиа +58%), но спрос на услуги продвижения на маркетплейсах в поиске упал: «продвижение Wildberries» −68%, «продвижение Ozon» −43% — компетенции уходят в инхаус и в сервисы площадок — факт (eLama/DOJO MEDIA).
Крупный бизнес сокращает брендинг и спецпроекты (−15–20% у блогеров-миллионников и креативных стратегий); малый бизнес урезает бюджеты в первую очередь — агентства отказываются от «маленьких клиентов, которые не доживают до окупаемости рекламы» — мнение (Kokoc, Oganov Digital/Adesk, 2026). Крупные компании ещё выделяют 300–500 тыс. руб. на тесты — мнение (Oganov Digital). Платёжная дисциплина ухудшилась: отсрочки 60–90 дней и постоплата вместо аванса стали нормой — факт (Sky Rocket/«Коммерсантъ», 25.08.2026).
Госсектор: −23% и перенос проектов
- 2025 год: расходы госструктур на внешних подрядчиков −23% к 2024-му — факт («Рейтинг Рунета»/«Коммерсантъ», 25.08.2026).
- Причина — не бюджетная экономия как таковая, а перераспределение в пользу внутренних ресурсов и собственных площадок (госпаблики), плюс «бесконечный перенос уже согласованных проектов» из-за цикла согласований 44-ФЗ и ужесточения контроля — мнение (Kokoc, Sky Rocket).
- Первое полугодие 2026-го: по 223-ФЗ закупок больше в 2,4 раза (8,7 тыс.), но средний чек −31%; данных «Рейтинга Рунета» по затратам за полугодие нет (длинный цикл проектов), однако рост числа отсрочек и незапусков может дать падение госзатрат на продвижение на «десятки процентов» по итогам года — факт и прогноз (РР/«Коммерсантъ», Контур.Закупки).
- Электоральный цикл: рекламные бюджеты «политических организаций» в 2026-м примерно в 10 раз ниже 2024 года — факт (NMi Digital/«Коммерсантъ»). Рынок не ждёт выборного чека: «выборы дают всплеск в узком сегменте профильных подрядчиков, но не вытягивают рынок» — мнение (Sky Rocket). Тезис «сокращение вопреки ожиданиям роста перед выборами» подтверждён для стадии январь–август 2026 года; итоги года (выборы — в сентябре) могут частично смягчить динамику.
Инхаус: 58% компаний ведут рекламу сами
58% компаний ведут digital-рекламу самостоятельно; среди малого бизнеса — 75%; подрядчикам отдают узкие задачи: SEO, видеопродакшн, блогеров — факт (eLama, Трендбук-2026, 16.03.2026). Драйверы: экономия, ИИ-инструменты (инхаус-команды из 2–3 человек с ИИ заменяют прежние отделы — мнение, cossa, 13.03.2026), недоверие к марже агентств.
Глобальный контекст (не подменяет российскую специфику): гибридная модель — у 46% компаний (год назад 36%), полностью инхаус — 32%, полностью аутсорс — 22%; 92% компаний с инхаус-командами всё равно работают хотя бы с одним агентством — факт (Sagefrog, ANA, 2025–2026). Последствия: агентства полного цикла уступают место точечным экспертам, у фрилансеров сжимается рынок типовых задач.
Предложение: агентства, маржа и влияние ИИ
Структура и концентрация. Панель «Рейтинга Рунета»-2025 — 1067 компаний (примерно треть рынка по числу игроков; всего на рынке 3–3,2 тыс. компаний: «десяти тысяч агентств» не существует — реальное число втрое меньше) — факт (Рейтинг Рунета, июнь 2025; CNews, 26.12.2024). Заявки на рейтинги-2025 выросли (1324 против 1117 в 2024-м) — компании ищут видимость на падающем рынке, — но РР и CNews прогнозируют сокращение числа игроков в 2025–2026 годах — прогноз. Концентрация выручки: 2,3% компаний-«гигантов» дают 27,5% выручки панели; деньги концентрируются у платформ и топ-20 агентств — факт (CMS Magazine/РР; cossa).
Уходы с рынка. В первом полугодии 2025-го в России закрылось 141 тыс. предприятий против 95 тыс. открытых (1,5:1 — худшее соотношение с 2022-го); ликвидации юрлиц +23,9% за девять месяцев 2025-го; 90,5% ИП закрываются добровольно — факт (cossa, 13.03.2026). Владельцы агентств фиксируют «закрытия и уход в найм, кассовые разрывы, долги по налогам» — мнение (Oganov Digital/Adesk, 2026).
Ценовая конкуренция. Прямых измерений демпинга не найдено — пробел в данных. Косвенные индикаторы: средняя маржинальность около 4% против 30–50% пять лет назад (падение в 7–10 раз) — оценка (eLama/cossa); средняя цена госконтракта по 223-ФЗ −31% — факт (Контур.Закупки); комплаенс-издержки: ОРД добавляют 7–10% к операционным затратам (комиссии 0,1–1% бюджета плюс 5–38 тыс. руб. в месяц) — оценка (cossa). Парадокс первого квартала 2026-го: по данным Adesk, выручка маркетинговых и digital-агентств выросла на 8,1% при росте расходов на 3,8% — выжившие эффективны, но это не отменяет сжатия рынка в целом — факт (Adesk, 2026).
Влияние ИИ на экономику услуг. 88% агентств используют ИИ (49% активно), 46% — для аналитики — факт (eLama). Обесцениваются: копирайтинг-джуны, базовый дизайн, первичная аналитика, рутина — мнение (cossa, eLama). Дорожают и появляются: GEO/AEO-оптимизация, ИИ-внедрение (запросы +56% за год — самый быстрорастущий запрос о digital-услугах), автоматизация процессов, стратегия и сквозная аналитика — факт (eLama/DOJO MEDIA). В панели «Рейтинга Рунета» ИИ как услуга — 0,67 млрд руб. (+205%) в 2024-м, около 0,5% рынка: новый спрос пока не компенсирует сжатие старого — факт (CMS Magazine/РР).
Макроконтекст: деньги, налоги, регуляторика
Деньги и экономика. Ключевая ставка: 21% (до июня 2025-го) → 16% (декабрь 2025-го) → 14% (24.07.2026); прогноз ЦБ: средняя 13,7–14% в 2026-м и 10,5–12,5% в 2027-м (пересмотрен вверх) — факт и прогноз (ЦБ РФ; SberCIB, 06.08.2026). ВВП: +1,0% в 2025-м (после +4,9% в 2024-м), первое полугодие 2026-го +1,2% (Q1 −0,2%, Q2 +1,3%); прогноз ЦБ на 2026 год понижен до 0–1% — факт и прогноз (Росстат, Интерфакс, 18.08.2026). Розничная торговля: +2,6% в 2025-м, прогноз на 2026-й — +0,8% — факт и прогноз (Росстат/Минэк). Корпоративные кредиты при спредах 5–6 п.п. фактически стоят 19–22% и выше — инвестиционные бюджеты, включая маркетинговые, урезаются — оценка (SberCIB).
Налоги. НДС 22% с 1 января 2026 года (+2 п.п. к стоимости услуг и рекламы) — факт (ФНС). Сбор 3% с дохода от распространения интернет-рекламы с 1 апреля 2025-го — перекладывается в цены, «зашит» в CPC — факт (Т-Банк, ppc.world). Льготный тариф страховых взносов для МСП 15% с 2026 года применяется только к выплатам свыше 1,5 МРОТ и при отраслевых условиях — фактический рост нагрузки на низкие зарплаты — факт (Контур, 2026). Для агентств на УСН критичен лимит дохода 10 млн руб. в квартал для освобождения от НДС — факт (cossa).
Медиаинфляция. 2025 год: около 15–17%; консенсус на 2026-й: около 16% (интернет +11%, ТВ +25%, наружная реклама +14%) — цены на рекламу растут примерно вдвое быстрее бюджетов рекламодателей — оценка (ГИПП/ADPASS, 29.04.2026).
Регуляторика. ФЗ-72: с 1 сентября 2025 года запрещена реклама на заблокированных площадках, штрафы до 500 тыс. руб. для юрлиц — перестройка инфлюенс-рынка на VK, Telegram, Дзен и Rutube — факт (Sostav, СберБизнес). Маркировка рекламы: ОРД/ЕРИД, штрафы за её отсутствие для юрлиц — 100–500 тыс. руб. — факт (eLama). Риски 2026–2027: ограничения рекламы в Telegram, дискуссия о новых сборах — оценка (RB.ru, ppc.world).
Рынок труда. Вакансии в маркетинге −32% год к году к ноябрю 2025-го; тренд сокращения найма сохранился в первом квартале 2026-го — факт (Kursmetr по hh.ru). Зарплатные медианы (август 2026): маркетолог — 65,6 тыс., интернет-маркетолог — 75,2 тыс., SEO-специалист — 57,2 тыс., SMM-специалист — 88,8 тыс. руб. — факт (HireHi/hh). В рекламной отрасли зарплаты выросли на 21% за 2025-й (131→158 тыс. руб.) — факт (АКАР); текучка мидлов — 15–18 месяцев — оценка (eLama). ИИ бьёт по джуниор-позициям (копирайтеры, базовый дизайн), спрос смещается к связке «человек + ИИ» — оценка (Контур, Sostav, 2026).
Сценарии 2026–2027
Сценарная таблица — авторская разработка на основе задокументированных допущений; вероятности — экспертные. «РП» — рекламные бюджеты (медиазакупки, АРИР/АКАР), «У» — рынок агентских услуг («Рейтинг Рунета»).
| Параметр | Пессимистичный (~20–25%) | Базовый (~50%) | Оптимистичный (~25%) |
|---|---|---|---|
| Ключевая ставка (конец 2026 / 2027) | 15–16% / 13–14% | 13,5–14% / 10,5–12,5% (прогноз ЦБ) | 12,5% / 9–10% |
| ВВП 2026 | ~0% | 0–1% | +1–1,5% |
| РП 2026 | +5–8% (только инфляция) | +12–15% (~1,75–1,8 трлн по АРИР; АКАР +5–8%) | +18–24% (верхняя оценка Okkam) |
| РП 2027 | +3–6% | +8–12% | +12–15% |
| У 2026 | −5…−8% (госсектор −30%+, волна закрытий) | −1…−3% или 0% (прогноз РР) | 0…+3% (верхняя граница РР) |
| У 2027 | −3…0% | 0…+5% (низкая база, GEO-монетизация, дешёвые деньги) | +5…+8% |
| Ключевые допущения | Ставка вверх (бюджетный стимул, топливо), новые регуляторные ограничения, заморозка госпроектов | Плавное снижение ставки, выборы дают локальный всплеск без разворота тренда, эффект НДС разложен в ценах | Быстрое дезинфлирование, восстановление розницы, госзаказ возвращается после выборов |
| Триггеры пересмотра | Решения ЦБ в сентябре–декабре 2026; запреты и сборы РКН; бюджет-2027 | То же + итоги 2026 года от АРИР, АКАР и РР | То же + динамика ВВП во 2-м полугодии 2026 |
Расхождение рекламных бюджетов и агентских услуг сохраняется во всех сценариях: рост бюджетов обеспечивают платформы и автоматизация, а не агентства.
Что это значит для участников рынка
Агентства и фрилансеры
Риски: сжатие спроса на типовые услуги и модель «агентства полного цикла»; маржа около 4% при зарплатах +21% и комплаенсе +7–10%; платёжная дисциплина (отсрочки 60–90 дней); конкуренция с ИИ-инхаусом и self-service платформ; уход госсегмента (−23% в 2025-м, «десятки процентов» в 2026-м).
Возможности: узкие экспертизы — GEO/AEO, видеопродакшн, ритейл-медиа, работа с китайскими рекламодателями (их бюджеты на маркетплейсах удвоились и превысили 1 млрд руб. — факт, cossa); продуктовая модель с ИИ (88% агентств уже используют ИИ); консолидация и аутстаффинг (+43% в панели РР) как альтернатива найму у клиентов.
Заказчики
Риски: медиаинфляция около 16% при стагнации бюджетов — реальный охват падает; рост CPC (+20–90% по тематикам); потеря органического трафика из-за ИИ-ответов (CTR топа в Google −58%); комплаенс — маркировка, ФЗ-72, штрафы до 500 тыс. руб.
Возможности: окно переговорной силы по ценам подрядчиков; дешевеющая рутина (ИИ-контент, автоматизация); гибридная модель — инхаус для стратегии и данных, внешние эксперты для исполнения; накопительный эффект ритейл-медиа. О том, как не платить за скликивание в условиях дорожающего трафика, — в разборе 10 признаков бот-трафика.
Смежные рынки: CRM, MarTech, автоматизация
Единственный сегмент с подтверждённым ростом «вне зависимости» от рекламных бюджетов: VK Tech +38%, B2B-tech Яндекса +48%, «расходы на MarTech растут при сокращении общих маркетинговых бюджетов» — факт и мнение (VK, CNews, Roistat). Драйверы: сквозная аналитика (ориентированность рекламодателей на CPL и CAC), CDP и CRM как минимальный стек, GEO-аналитика, ИИ-агенты. Риск: сжатие числа клиентов (закрытия МСП) и ценовая конкуренция локальных вендоров.
Ограничения исследования
1. Полугодовых данных за 2026 год почти нет: АРИР опубликует итоги первого полугодия осенью; у «Рейтинга Рунета» нет среза затрат за полугодие из-за длинного цикла проектов; АКАР дала только первый квартал. Оценка «до конца 2026» опирается на прогнозы и косвенные индикаторы — Вордстат, тендеры, отчётность площадок.
2. Рынок SEO в деньгах не измеряется официально с 2023 года; единственные оценки (панель РР ~30 млрд против «~200 млрд» adeQQvat) расходятся на порядок — обе приведены с оговорками.
3. Нет данных за 2025 год по SMM в деньгах (последняя оценка Ingate — 2024-й), по веб-разработке и MarTech (Tagline и РР ёмкость рынка не публикуют).
4. Статистика демпинга отсутствует — вывод о ценовой конкуренции построен на косвенных индикаторах (маржа ~4%, средняя цена госконтракта −31%).
5. Оценка медиаинфляции ~16% консенсусная, но методики расчёта у разных агентств различаются (15–17% в 2025-м); по сегментам интернет-рекламы прогноз +11%.
6. Панель «Рейтинга Рунета» (около 1067 компаний) смещена к средним и крупным подрядчикам; микробизнес и фрилансеры представлены слабо, поэтому динамика «низов» рынка, где закрытия максимальны, оценивается лишь косвенно.
7. Зарплатные и вакансионные данные частично опираются на агрегаторов (HireHi, Kursmetr по hh.ru) — методология выборки не всегда раскрыта.
8. Прогнозы на 2027 год в России практически не публиковались (Okkam и АРИР ограничились 2026-м; WARC +8,2% — глобальный ориентир), поэтому сценарная таблица на 2027 год — авторская конструкция на основе задокументированных допущений; она должна пересматриваться по триггерам.
Источники
1. «Коммерсантъ» — «Рынок digital-маркетинга в России может сократиться на 1–3% в 2026 году» — 25.08.2026
2. Sostav — «Рынок диджитал-маркетинга может сократиться на 3% в 2026 году» — 24.08.2026
3. АКАР — «Объём рынка маркетинговых коммуникаций в 2025 году» — март 2026
4. АКАР — «Объём рекламного рынка в январе–марте 2026 года превысил 220 млрд рублей» — июнь 2026
5. AdIndex — «АКАР зафиксировала замедление рекламного рынка» — 24.03.2026
6. SEOnews — «АКАР: объём рекламного рынка составил 981,6 млрд руб. в 2025 году» — март 2026
7. АРИР — «Рынок рекламы и продвижения в интернете в 2025 году вырос на 28% — до 1,569 трлн рублей» — 09.04.2026
8. Sostav — «АРИР: объём рынка интернет-рекламы превысил 1,5 трлн рублей» — 09.04.2026
9. «Коммерсантъ» — «Компании подбирают цифру» — 22.10.2025
10. «Рейтинг Рунета» / CMS Magazine — «Рынок цифровых и маркетинговых услуг сжимается и близок к точке бифуркации» — 11.11.2025
11. «Рейтинг Рунета» — «34 рейтинга digital-подрядчиков» — июнь 2025
12. eLama — «Трендбук digital-рынка 2026» — 16.03.2026
13. ppc.world — «Как будет продвигаться бизнес в 2026 году?» — 17.02.2026
14. eLama / DOJO MEDIA — «Как изменилось число запросов о digital-услугах в 2026 году» — 24.08.2026
15. cossa.ru — «Шторм 2026: что убивает рекламные агентства» — 13.03.2026
16. Adesk — «Что на самом деле происходит с диджитал-агентствами в России в 2026» — 2026
17. ppc.world / «Коммерсантъ» — исследование Kokoc Performance / Okkam — 25.02.2026
18. «Коммерсантъ» — прогноз Okkam на 2026 год — февраль 2026
19. Яндекс — результаты 2 квартала и 1 полугодия 2026 года — 29.07.2026
20. CNews — «Выручка Яндекса за 2025 год» — 17.02.2026
21. VK — пресс-релиз об итогах 2025 года — 19.03.2026
22. АРИР — трендбук Influencer Marketing — 13.11.2025
23. SEOnews — «Популярность поиска „Нейро“ выросла почти в 1,5 раза за год» — 28.04.2025
24. Sostav / SE Ranking — «Обзор от ИИ снижает CTR в Google на 58%» — 2026
25. «Коммерсантъ» — «Спрос на копирайтеров снизился» — 06.09.2024
26. Sostav / Digital Radar — email-маркетинг — 12.04.2026
27. AdIndex / Ingate — рынок SMM — 21.10.2024
28. ЦБ РФ — решение по ключевой ставке — 24.07.2026
29. ФНС России — НДС 22% с 2026 года — 2026
30. ГИПП / ADPASS — «Как в 2026 году подорожает реклама в России» — 29.04.2026
31. Интерфакс — ВВП 2 квартала 2026 года — 18.08.2026
32. Sostav — «Как будет работать инфлюенс-маркетинг с 1 сентября 2025 года» — 2025
33. Kursmetr — «Конкуренция на рынке труда 2026» (по данным hh.ru) — 2026
34. HireHi — «Сколько зарабатывают маркетологи» — август 2026
35. Топвизор — исследование рынка SEO — февраль 2025
36. 1ps.ru — «Тренды и прогнозы интернет-рекламы 2026» — 30.12.2025
37. Sostav — «Топ разработчиков сайтов в России 2025» — 22.08.2025
38. РБК Тренды — MarTech-тренды — 24.12.2025
39. AdIndex — «Аналитики WARC изменили прогнозы» — 15.06.2026
40. Habr — «Доли поисковых систем 2025» — 2025
Вывод
Главный итог исследования: расхождение двух рынков — бюджетов и услуг — не временный сбой, а структурный сдвиг. Деньги уходят к платформам и автоматизации, операционные задачи — в инхаус, а внешним подрядчикам остаются экспертиза, сложные интеграции и ответственность за результат. Для заказчиков это окно возможностей: переговорная сила по ценам подрядчиков сейчас максимальна за пять лет, как и требования к измеримости каждого вложенного рубля.
Если каналы продают хуже, чем год назад, при том же бюджете, — дело, скорее всего, не только в исполнителе, а в изменившейся цене охвата и структуре спроса. Практичный ответ на 2026–2027 годы: пересборка семантики и контента под ИИ-поиск, перераспределение бюджета между performance и ритейл-медиа, базовая сквозная аналитика и защита от скликивания — эти меры дают эффект быстрее, чем наращивание ставок.